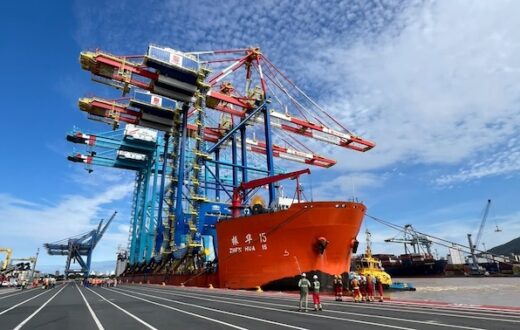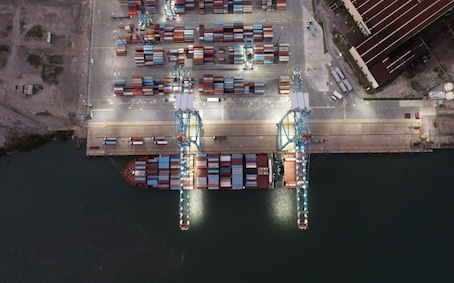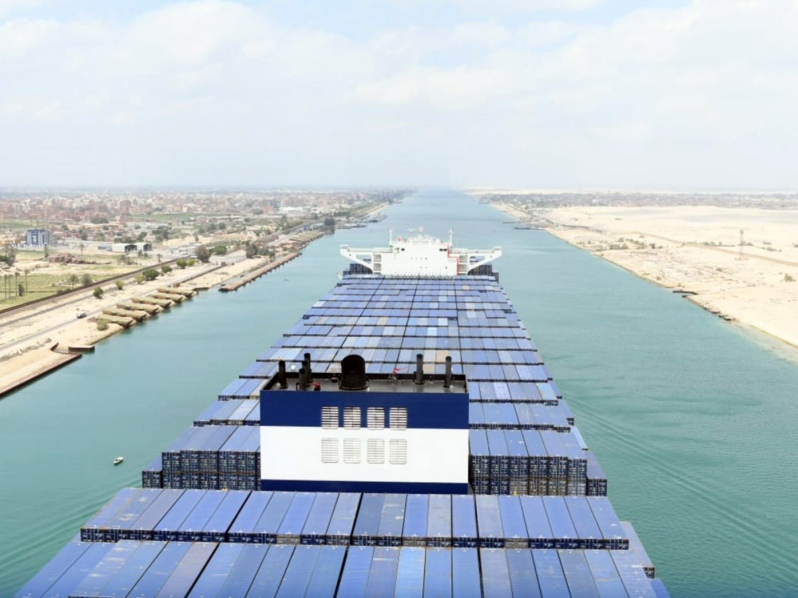
A retomada gradual das operações de transporte marítimo pelo Canal de Suez não deve resultar, necessariamente, em uma redução generalizada dos fretes internacionais. Apesar do retorno de parte dos navios à rota mais curta entre a Ásia e a Europa, o congestionamento portuário e a baixa confiabilidade dos itinerários continuam limitando a capacidade efetivamente disponível no mercado global de contêineres.
Mais de 10% da frota mundial de porta-contêineres, o equivalente a aproximadamente 3,6 milhões de TEUs (unidade equivalente a um contêiner de 20 pés), está comprometida por dificuldades operacionais nos portos. O diagnóstico consta do relatório Ocean Freight Market Update, da DHL Global Forwarding, referente a novembro de 2026.
Segundo o levantamento, mais de 60% dos serviços marítimos entre a Ásia e a Europa já voltaram a utilizar o Canal de Suez. A retomada, entretanto, ocorre em ritmos diferentes entre as companhias de navegação e as alianças marítimas. A Gemini Cooperation, formada por Maersk e Hapag-Lloyd, e a MSC estão entre as empresas que mais avançaram na utilização da rota.
A coexistência de serviços que passam pelo Canal de Suez com outros que continuam contornando o Cabo da Boa Esperança, na África, cria dificuldades para a organização das escalas. Mudanças de rota durante as viagens e sem comunicação prévia também prejudicam o cumprimento dos prazos de entrega.
Na Europa, a alternância entre os dois trajetos tem provocado concentração de chegadas de navios nos portos, especialmente no Mediterrâneo. O movimento pode ampliar a pressão sobre os terminais do norte europeu em dezembro.
Congestionamento compromete capacidade
O congestionamento portuário ganhou intensidade depois dos tufões que atingiram a China em julho e agosto, provocando interrupções nas operações dos terminais e acúmulo de cargas. Embora a situação nos portos asiáticos comece a apresentar melhora, os efeitos se espalham por outras regiões.
Na Índia, o aumento dos volumes movimentados nos terminais de transbordo ampliou as dificuldades operacionais. Na Europa, a elevada ocupação dos pátios portuários, as restrições à navegação interior provocadas pelo baixo nível do rio Reno e os conflitos trabalhistas também afetam a circulação de mercadorias.
A DHL estima que os problemas de congestionamento possam persistir até o início do verão no Hemisfério Norte de 2027, período em que um novo aumento sazonal da movimentação de cargas poderá pressionar a infraestrutura portuária.
Os atrasos já afetam a pontualidade dos serviços. Em importantes portos asiáticos, menos de um em cada três navios consegue chegar dentro do prazo previsto. Nas rotas entre a Ásia e as Américas, a confiabilidade dos itinerários caiu mais de 20 pontos percentuais nos últimos meses.
Em sentido contrário, os serviços entre a Ásia e o norte da Europa apresentaram maior estabilidade relativa, favorecidos pela retomada das passagens pelo Canal de Suez. Mesmo a Gemini Cooperation, que demonstrou maior capacidade de absorver as interrupções operacionais, registrou deterioração no desempenho, principalmente nas rotas secundárias.
Fretes seguem pressionados
A retomada de Suez e a entrada de novos navios no mercado entre 2026 e 2028 devem ampliar a oferta de capacidade. Esse movimento, porém, não significa que os preços dos fretes cairão de maneira uniforme.
O índice Shanghai Containerized Freight Index (SCFI), que acompanha as tarifas de transporte de contêineres a partir de Xangai, registrou em outubro alta de 138% em relação ao mesmo mês de 2025. O indicador também ficou 15% acima do patamar observado três meses antes, mesmo com a perda de intensidade da temporada de maior demanda.
Na América Latina, a DHL identifica um cenário de maior volatilidade. As tarifas de transporte entre Xangai e a costa oeste sul-americana superaram as praticadas para a costa leste, uma inversão em relação ao comportamento tradicional do mercado nos últimos anos.
A demanda elevada também impediu a queda sazonal dos fretes no quarto trimestre. A taxa de utilização da capacidade nas embarcações permaneceu acima de 98%, enquanto restrições de espaço em determinadas rotas entre a Ásia e a América Latina continuam limitando a oferta de transporte.
A frota mundial de porta-contêineres deverá crescer 4% em 2026, abaixo da expansão de 7% registrada em 2025. Embora a entrada de embarcações novas e a retomada da rota pelo Canal de Suez possam aliviar parte das restrições em 2027, a DHL ressalta que o aumento da frota não se converte imediatamente em capacidade disponível nem em redução dos preços.
Para a empresa, a evolução das tarifas dependerá também do equilíbrio entre oferta e demanda em cada corredor marítimo, além da capacidade dos portos de absorver o aumento da movimentação e normalizar os tempos de operação.
Com informações do site Mundo Marítimo.
Fique por dentro de todas as novidades do setor de transporte de carga e logística:
Siga o canal da Transporte Moderno no WhatsApp
Acompanhe nossas redes sociais: LinkedIn, Instagram e Facebook
Inscreva-se no canal do Videocast Transporte Moderno