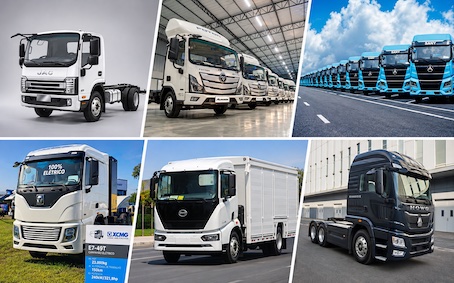
A entrada de fabricantes chinesas no mercado brasileiro de caminhões elétricos começa a aumentar a pressão sobre as montadoras tradicionais. Com modelos disponíveis para pronta-entrega e preços mais competitivos, empresas como SANY, XCMG, BYD, JAC e Foton avançam em um segmento no qual os fabricantes historicamente instalados no país ainda não apresentaram metas públicas de fornecimento em escala.
O movimento ocorre em um momento em que a eletrificação dos veículos pesados começa a sair dos projetos-piloto e a ganhar espaço em operações logísticas. Segundo o Panorama da Eletrificação de Frotas Logísticas no Brasil – 2026, da iniciativa Gigantes Elétricos, a oferta de caminhões pesados de emissão zero no país ficou restrita a 16 modelos nos últimos anos e representou menos de 0,5% das vendas do segmento no primeiro semestre de 2026.
Nesse espaço, os fabricantes asiáticos têm ampliado a presença comercial. Levantamentos citados pelo relatório indicam que caminhões pesados da SANY chegaram ao mercado brasileiro por valores entre R$ 1,8 milhão e R$ 1,9 milhão. Modelos equivalentes de marcas tradicionais são comercializados por cerca de R$ 2,5 milhões.
A diferença de preço pode influenciar a decisão de compra das transportadoras, especialmente em um mercado no qual o investimento inicial ainda representa uma das principais barreiras à eletrificação. A disponibilidade dos veículos também pesa: enquanto as marcas asiáticas ampliam seus portfólios, parte dos modelos de fabricantes tradicionais depende de projetos-piloto ou importações sob encomenda.
Montadoras tradicionais têm estrutura, mas precisam acelerar
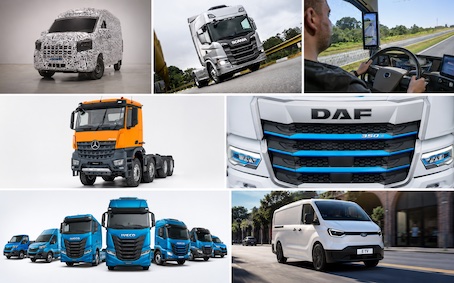
O relatório destaca que Daimler Truck, Grupo Traton e Grupo Volvo concentram mais de 80% do mercado brasileiro de caminhões. Essas empresas contam com vantagens competitivas importantes, como redes de concessionárias, reputação técnica, unidades industriais no país e estruturas próprias de financiamento.
Apesar dessa posição, o estudo avalia que as montadoras tradicionais mantêm um ritmo mais lento na eletrificação dos pesados no Brasil. Segundo o documento, ainda faltam metas públicas para o mercado local e cronogramas claros de produção nacional em escala.
A diferença de estratégia abre uma oportunidade para os novos concorrentes. As marcas asiáticas avançam com oferta comercial e preços competitivos, enquanto os fabricantes estabelecidos precisam transformar sua capacidade industrial e sua estrutura de atendimento em produtos disponíveis para as transportadoras.
O desafio não se limita ao lançamento de caminhões. A expansão depende também de uma rede de recarga adequada, disponibilidade de peças, assistência técnica e condições de financiamento. São justamente esses pontos que podem favorecer as montadoras tradicionais, caso decidam mobilizar sua estrutura no país.
Pós-venda pode definir a disputa
A vantagem comercial dos novos entrantes também convive com dificuldades operacionais. O Panorama aponta que transportadoras relatam prazos dilatados para o fornecimento de peças, assistência regional restrita e pouca liquidez no mercado de revenda de caminhões elétricos de marcas entrantes.
Esses fatores podem elevar o risco percebido pelas empresas na hora de investir em uma tecnologia ainda em consolidação. Para as transportadoras, a decisão não depende apenas do preço de compra ou do custo por quilômetro, mas também da capacidade de manter o veículo em operação e preservar seu valor ao longo do tempo.
Nesse cenário, a estrutura de concessionárias, oficinas e financiamento das montadoras tradicionais pode se transformar em um diferencial. Mas, para isso, será necessário ampliar a oferta de modelos elétricos e desenvolver soluções comerciais compatíveis com as necessidades das frotas brasileiras.
O relatório cita ainda o anúncio de R$ 2,5 bilhões em investimentos da Volvo para o período de 2026 a 2028, como parte da movimentação industrial que pode contribuir para o desenvolvimento e a fabricação de veículos no país.
Janela de oportunidade para a indústria brasileira
A disputa pelo mercado de caminhões elétricos coloca as montadoras tradicionais diante de uma decisão estratégica. Embora tenham escala, presença industrial e redes de atendimento consolidadas, a demora em estruturar uma oferta local pode permitir que os fabricantes asiáticos conquistem clientes e construam presença em um segmento com potencial de crescimento.
A conclusão do Panorama é que as empresas estabelecidas no Brasil ainda têm condições de liderar essa transformação, mas precisam acelerar os investimentos em veículos, infraestrutura, financiamento e pós-venda. Se não avançarem, poderão perder espaço para concorrentes que já chegam ao mercado com produtos disponíveis e preços mais agressivos.
Mais do que uma disputa entre tecnologias, a eletrificação pode redesenhar a concorrência na indústria de caminhões no Brasil. A capacidade de oferecer veículos, garantir assistência e viabilizar a operação das frotas será determinante para definir quais fabricantes ocuparão esse mercado nos próximos anos.
Fique por dentro de todas as novidades do setor de transporte de carga e logística:
Siga o canal da Transporte Moderno no WhatsApp
Acompanhe nossas redes sociais: LinkedIn, Instagram e Facebook
Inscreva-se no canal do Videocast Transporte Moderno