Avanço ocorre em setor que faturou R$ 247 bilhões em 2025, mas maturidade de dados e cibersegurança ainda desafia expansão da tecnologia
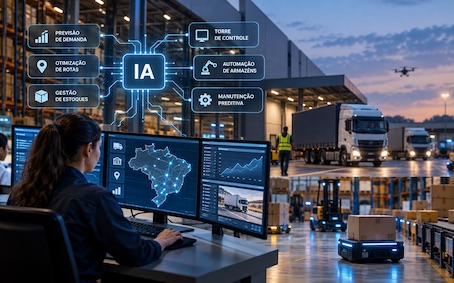
Agentes de inteligência artificial estão nos planos de investimento de 84% dos operadores logísticos brasileiros até 2028, colocando a tecnologia no topo das prioridades do setor para os próximos dois anos. O movimento coincide com uma mudança de estágio da IA na logística mundial: sistemas que antes auxiliavam na análise de informações começam a ganhar capacidade para planejar, decidir e executar tarefas.
Os dados brasileiros fazem parte da edição 2026 do Perfil dos Operadores Logísticos no Brasil, estudo encomendado pela Associação Brasileira dos Operadores Logísticos (ABOL) ao Instituto de Logística e Supply Chain (ILOS). Depois dos agentes de IA, aparecem entre as prioridades de investimento data analytics, citado por 70% das empresas, e torres de controle, com 64%.
A direção dos investimentos converge com as tendências identificadas pelo Logistics Trend Radar 8.0, divulgado nesta quarta-feira (24) pela DHL. O estudo internacional coloca Agentic AI e AI Analytics entre as dez tendências com maior potencial de impacto sobre a logística e as cadeias de suprimentos na próxima década.
A principal mudança está no grau de autonomia. Enquanto gerações anteriores de inteligência artificial estavam concentradas em responder a comandos ou analisar informações, a IA agêntica pode planejar, coordenar e executar tarefas para atingir objetivos definidos, sob supervisão humana.
Na logística, a DHL identifica aplicações que vão da antecipação de falta de estoques ao redirecionamento de cargas diante de interrupções e ao ajuste da capacidade de transporte em tempo real. O avanço do AI Analytics, por sua vez, permite processar grandes volumes de informações para identificar padrões, antecipar riscos, projetar cenários e recomendar ações.
Dados se tornam peça-chave
É justamente na infraestrutura necessária para sustentar essas aplicações que os números brasileiros revelam um desafio. Embora 84% dos operadores pretendam investir em agentes de IA até 2028, data analytics — prioridade futura para 70% das empresas — ainda aparece no estudo da ABOL entre as tecnologias consideradas embrionárias.
A evolução dos últimos anos ajuda a dimensionar essa distância. Dados apresentados pela ABOL em junho mostram que, em 2024, ferramentas de data analytics eram utilizadas por 39% dos operadores, avanço de sete pontos percentuais em relação a 2022. As torres de controle, em estágio mais avançado de adoção, já estavam presentes em 74% das empresas, 19 pontos percentuais acima do nível de 2022.
TMS e WMS estão em outro estágio. Em 2024, sistemas de gestão de transportes eram utilizados por 92% dos operadores e os de gestão de armazéns, por 91%. A integração com clientes e fornecedores chegava a 84% das empresas.
Os números indicam que o setor já construiu parte importante de sua infraestrutura digital, mas ainda precisa avançar na capacidade de transformar o volume de informações gerado por esses sistemas em decisões automatizadas.
A própria ABOL já identificava limitações nesse processo. Entre os obstáculos à roteirização dinâmica, por exemplo, estão baixa qualidade e frequência de dados de tráfego, falta de confiabilidade de algumas fontes locais e a convivência com transportadores e motoristas agregados que apresentam diferentes níveis de maturidade tecnológica.
“Hoje, os OLs sabem que digitalização não é mais acessório, é condição para ganhar produtividade, visibilidade, controle e integração com o cliente”, afirma Marcella Cunha, diretora executiva da ABOL.
IA passa da análise para a ação
O avanço para sistemas capazes de agir sobre os dados representa uma nova etapa da digitalização logística. O Logistics Trend Radar 8.0 descreve a IA como uma camada cada vez mais presente na operação das cadeias de suprimentos, combinando análise, planejamento e execução.
A mudança já começa a aparecer em aplicações concretas. Torres de controle, por exemplo, podem evoluir de sistemas predominantemente voltados ao monitoramento e emissão de alertas para estruturas capazes de identificar uma possível ruptura, avaliar alternativas e apoiar ou executar ações para reorganizar a operação.
No Brasil, experiências já começam a produzir resultados mensuráveis. A FM Logistic informou neste ano ter obtido ganho superior a 10% na eficiência de picking com aplicações de IA e analytics para otimização de rotas dentro de centros de distribuição, além de reduzir aproximadamente 15 mil quilômetros anuais de deslocamentos internos.
A expansão dessas aplicações, entretanto, aumenta a importância de outra área ainda classificada como embrionária pelos operadores brasileiros: a cibersegurança.
Quanto maior a conexão entre TMS, WMS, clientes, transportadores, armazéns, equipamentos e ferramentas de inteligência artificial, maior também a necessidade de proteção dos dados e sistemas envolvidos na operação. No estudo da DHL, Cybersecurity 2.0 está entre as dez tendências de maior impacto esperado sobre a logística, ao lado de Agentic AI, AI Analytics, AI Ethics e Generative AI.
Segundo o Radar, à medida que sistemas inteligentes passam a participar de funções críticas, como previsão de demanda, planejamento de estoques e decisões de transporte, governança, segurança e supervisão humana ganham importância semelhante à própria capacidade tecnológica.
Tecnologia muda perfil do trabalho
A transformação também chega à mão de obra. O Radar da DHL aponta que inteligência artificial, robótica, sensores vestíveis, operações remotas e assistentes digitais tendem a reduzir atividades repetitivas e ampliar a participação dos trabalhadores em funções de supervisão, resolução de problemas e tomada de decisão.
A tendência encontra paralelo no mercado brasileiro. Os maiores operadores logísticos contrataram mais de 26 mil profissionais em 2025, segundo levantamento da ABOL, e 77,8% das empresas concentraram admissões na área operacional. Armazenagem e logística interna lideraram a abertura de vagas.
Ao mesmo tempo, a entidade identifica dificuldades na contratação de motoristas e profissionais para armazenagem e centros de distribuição e aponta automação e robotização entre as alternativas para enfrentar esses gargalos. A adoção das novas tecnologias também tende a aumentar a demanda por profissionais preparados para operar, supervisionar e tomar decisões a partir dessas ferramentas.
O próprio Logistics Trend Radar coloca o chamado Augmented Workplace entre as dez tendências de maior impacto sobre a logística. O conceito considera ambientes nos quais trabalhadores passam a atuar ao lado de assistentes de IA, robôs colaborativos e ferramentas digitais.
Mercado chega a R$ 247 bilhões
A transformação tecnológica ocorre em um setor que alcançou receita operacional bruta de R$ 247 bilhões em 2025, crescimento de 18% em relação a 2023, segundo o Perfil dos Operadores Logísticos. O valor equivale a quase 2% do PIB brasileiro e a cerca de 20% dos gastos nacionais com transporte e armazenagem.
O mercado reúne aproximadamente 1.500 empresas, 15% a mais do que na edição anterior do levantamento. Desde 2022, 64% dos operadores ampliaram sua área de atuação.
O setor responde ainda por 983 mil empregos diretos. Considerados os postos indiretos e as atividades relacionadas à cadeia, são 2,8 milhões de trabalhadores. A arrecadação estimada em tributos e encargos chega a R$ 57 bilhões.
O avanço da IA coloca, portanto, uma nova etapa no horizonte dos operadores. Depois da disseminação de sistemas para digitalizar transportes, estoques e armazéns, a disputa tecnológica começa a migrar para a capacidade de fazer esses sistemas trabalharem de forma integrada, interpretar os dados que produzem e transformá-los em decisões operacionais cada vez mais rápidas e automatizadas.
Fique por dentro de todas as novidades do setor de transporte de carga e logística:
Siga o canal da Transporte Moderno no WhatsApp
Acompanhe nossas redes sociais: LinkedIn, Instagram e Facebook
Inscreva-se no canal do Videocast Transporte Moderno